Comprar um carro seminovo costuma ser uma alternativa mais acessível do que investir em um veículo 0 km.
O problema é que muitas pessoas analisam apenas o valor da parcela e acabam ignorando um detalhe que muda completamente o custo da compra: a taxa de juros do financiamento.
Dependendo do banco, do score de crédito, da entrada e até do ano do carro, o mesmo veículo pode custar dezenas de milhares de reais a mais no valor final.
Em alguns casos, um carro de R$ 50 mil ultrapassa R$ 80 mil após o financiamento.
Por isso, entender como funciona a taxa de juros de carros seminovos ajuda a tomar decisões mais seguras e evita comprometer o orçamento com parcelas difíceis de manter.
O que é a taxa de juros no financiamento de carros seminovos?
A taxa de juros é o valor cobrado pela instituição financeira para emprestar dinheiro ao comprador. Na prática, ela representa o custo do financiamento.
Quando alguém financia um carro seminovo, o banco paga o veículo à vista para a loja ou vendedor, enquanto o comprador devolve esse valor em parcelas mensais acrescidas de juros.
Quanto maior a taxa, maior será o valor pago ao longo do contrato. Além disso, carros seminovos costumam ter juros maiores do que carros 0 km.
Isso acontece porque bancos enxergam veículos usados como operações de risco mais elevado, principalmente quando o carro possui muitos anos de uso.

Leia também:
- Financiamento de carro usado: vale a pena?
- Refinanciamento de veículos: como fazer e como funciona?
- Aumento do financiamento de veículos: use essa oportunidade a seu favor!
Por que carros seminovos têm juros diferentes?
A taxa de juros não é igual para todos os compradores. Existem vários fatores que influenciam diretamente a aprovação e o valor cobrado no financiamento.
Entre os principais deles, estão:
- score de crédito;
- valor da entrada;
- prazo do financiamento;
- idade do veículo.
Veículos mais antigos geralmente recebem condições menos vantajosas. Alguns bancos, inclusive, possuem limite máximo de fabricação para aprovação.
Um carro 2023 costuma ter juros menores do que um modelo 2012, por exemplo.
O CET pode ser mais importante que a taxa de juros?
Muitas ofertas destacam apenas juros baixos para atrair compradores. O problema é que o valor total do financiamento depende também do CET, o Custo Efetivo Total.
O CET reúne todos os encargos da operação, incluindo juros, IOF, seguros e taxas administrativas. Na prática, dois financiamentos com juros parecidos podem ter custos finais completamente diferentes.
Por isso, antes de fechar negócio, o ideal é comparar:
- valor da parcela;
- prazo;
- CET;
- custo final do contrato.
Essa análise ajuda a evitar financiamentos aparentemente baratos que escondem custos elevados no longo prazo.
Quanto realmente custa financiar um carro seminovo?
Vamos ver como ficaria um carro seminovo de R$ 50 mil financiado em diferentes cenários:
| Valor do carro | Taxa mensal | Prazo | Parcela média | Total pago |
| R$ 50 mil | 1,29% | 48 meses | R$ 1.420,00 | R$ 68 mil |
| R$ 50 mil | 1,89% | 48 meses | R$ 1.570,00 | R$ 75 mil |
| R$ 50 mil | 2,39% | 60 meses | R$ 1.480,00 | R$ 88 mil |
Mesmo pequenas diferenças na taxa de juros aumentam bastante o valor final do veículo.
Além disso, prazos longos reduzem a parcela mensal, mas elevam significativamente o custo total da operação.
Qual a taxa média para financiar carros seminovos?
As taxas mudam constantemente conforme cenário econômico, Selic e políticas de crédito dos bancos.
Hoje, financiamentos de carros seminovos costumam variar entre 1,2% e 2,8% ao mês para perfis considerados bons. Já consumidores com score baixo ou maior risco de inadimplência podem encontrar taxas superiores a 3% ao mês.
Pessoas com score elevado e entrada maior normalmente conseguem taxas mais competitivas. Já compradores com restrições no nome ou baixa comprovação de renda costumam enfrentar juros mais altos e exigências adicionais.
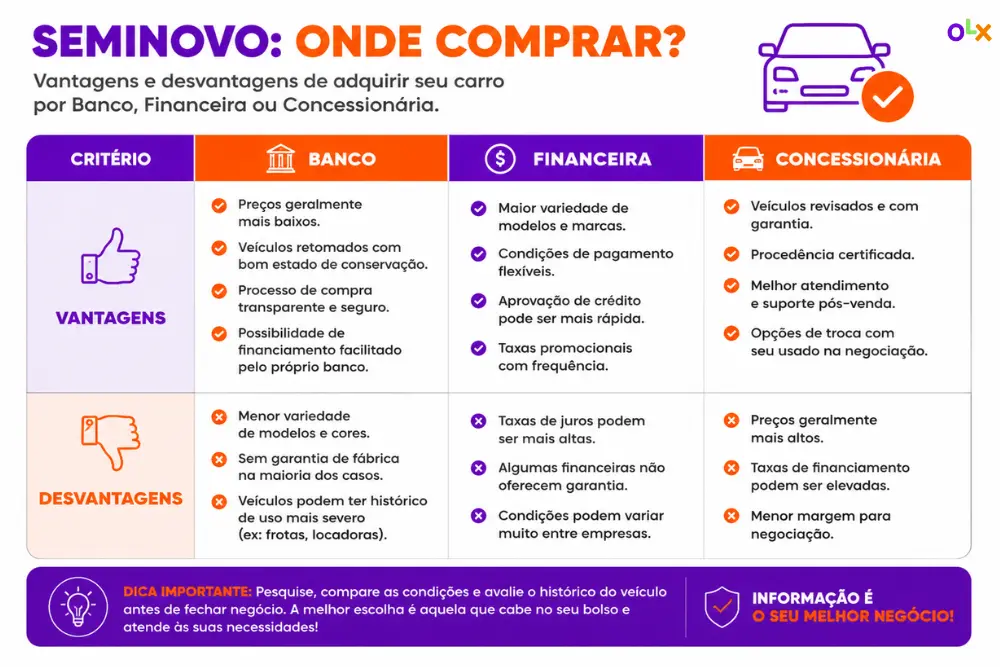
Banco, financeira ou concessionária: qual vale mais a pena?
Essa é uma das dúvidas mais comuns entre quem busca um carro seminovo.
Bancos tradicionais costumam oferecer juros menores e maior previsibilidade contratual. Em contrapartida, normalmente possuem análises de crédito mais rígidas.
Financeiras podem apresentar aprovação mais flexível, principalmente para autônomos e pessoas com score intermediário. Porém, em muitos casos, os juros são mais elevados.
Já concessionárias frequentemente trabalham com bancos parceiros e podem disponibilizar campanhas promocionais em determinados modelos.
Antes de decidir, vale comparar:
- aprovação;
- taxa de juros;
- exigência de entrada;
- valor total financiado.
Essa comparação ajuda o comprador a entender qual proposta realmente oferece melhor custo-benefício.
Confira no infográfico abaixo as vantagens e desvantagens de cada opção.
O score de crédito realmente faz diferença?
Sim. O score funciona como uma avaliação de risco para instituições financeiras.
Quanto maior a pontuação, maiores costumam ser as chances de aprovação e menores tendem a ser os juros aplicados no contrato.
Bancos interpretam score alto como sinal de bom histórico de pagamento. Já consumidores com score baixo podem enfrentar juros maiores, entrada obrigatória mais alta e até recusa do financiamento.
Está com dúvidas sobre como financiar um carro? Confira este vídeo em nosso canal no qual explicamos esse processo:
Entrada maior reduz juros?
Na maioria dos casos, sim.
Quando o comprador oferece uma entrada maior, o banco assume menos risco na operação. Isso costuma melhorar a aprovação, reduzir a taxa e diminuir o valor total pago no contrato.
Financiamentos sem entrada geralmente possuem parcelas mais altas e juros menos vantajosos. Dar pelo menos 20% ou 30% de entrada costuma gerar condições mais equilibradas.
A idade do carro influencia o financiamento?
Sim, e bastante.
Quanto mais antigo o veículo, maiores podem ser os juros e menores tendem a ser os prazos disponíveis para pagamento.
Alguns bancos sequer financiam carros com mais de 10 ou 12 anos de fabricação. Além disso, veículos antigos possuem maior risco de manutenção, desvalorização e dificuldade de revenda, fatores que aumentam a cautela das instituições financeiras.
Como ficaria uma simulação real de financiamento com entrada baixa?
Imagine um seminovo de R$ 45 mil com entrada de R$ 4.500, financiamento em 60 meses e taxa de 2,49% ao mês.
Nesse cenário, a parcela pode ficar próxima de R$ 1.300, enquanto o valor final pago ultrapassa R$ 78 mil.
Isso mostra como juros elevados e prazo longo aumentam drasticamente o custo da compra.
Como ficaria uma simulação com entrada maior?
Agora considere um cenário com entrada de R$ 18 mil, prazo de 36 meses e taxa de 1,39% ao mês.
Nesse caso, a parcela fica próxima de R$ 1.050 e o valor final pago gira em torno de R$ 56 mil.
Mesmo com parcelas relativamente parecidas, a diferença no custo total é enorme. Isso mostra como entrada e prazo influenciam diretamente o valor final do financiamento.
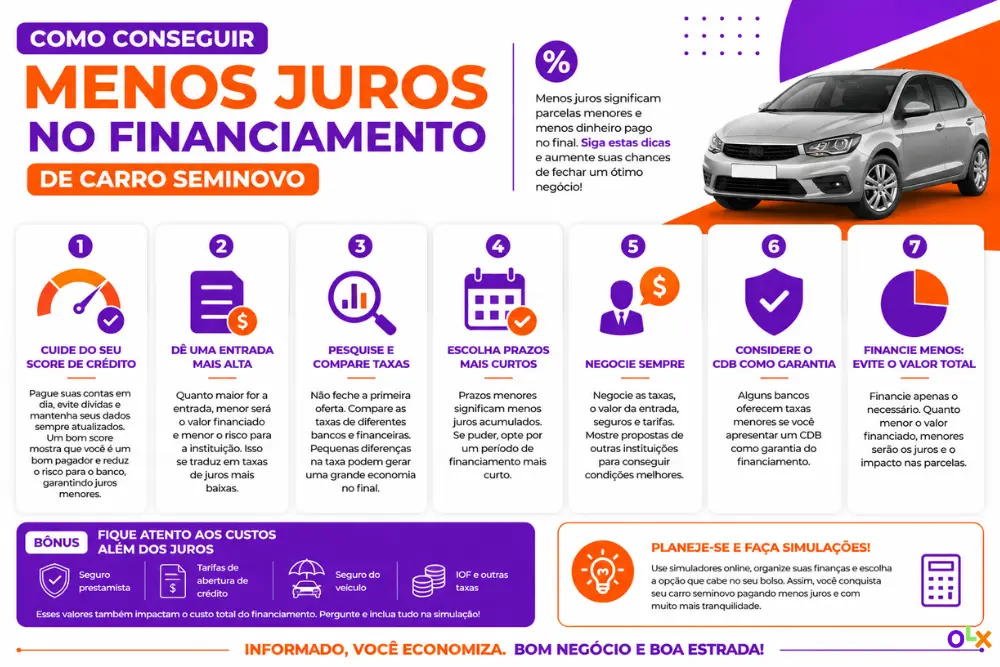
Como conseguir juros menores no financiamento?
Em 2025, a taxa de juros para financiamentos de carros chegou a 29,5%, segundo dados divulgados pela revista Quatro Rodas.
Por isso, investir em algumas estratégias pode ajudar a reduzir bastante o custo da compra.
Pesquisar em várias instituições financeiras costuma ser uma das formas mais eficientes de economizar. Pequenas diferenças nas taxas podem representar milhares de reais ao longo do contrato.
Também vale evitar financiamentos sem entrada e reduzir o prazo quando possível. Embora parcelas menores pareçam mais confortáveis, contratos longos aumentam muito o custo total.
Outro ponto relevante é organizar o score antes de solicitar crédito. Contas pagas em dia e dívidas controladas ajudam na análise bancária e podem melhorar as condições aprovadas.
Vale a pena financiar um carro seminovo hoje?
O financiamento de carros seminovos está em alta: no primeiro trimestre de 2026, foram financiados cerca de 1,89 milhão de veículos, segundo dados divulgados pela Agência Brasil.
Esse processo pode fazer sentido para quem precisa do carro imediatamente, depende do veículo para trabalhar ou não possui o valor total à vista.
Por outro lado, a decisão exige cautela. Parcelas altas comprometendo grande parte da renda podem transformar o carro em um problema financeiro.
O ideal é analisar não apenas a parcela, mas também:
- custo total do contrato;
- impacto no orçamento mensal;
- estabilidade da renda;
- gastos extras com o veículo.
Seguro, combustível, manutenção, IPVA e licenciamento continuam fazendo parte do custo mensal do carro.
Como tomar uma decisão mais segura?
Antes de fechar negócio, compare diferentes propostas e avalie o financiamento como um todo, não apenas a parcela mensal.
Pequenas diferenças nos juros podem representar dezenas de milhares de reais ao longo do contrato. Por isso, fazer simulações e analisar o CET ajuda a evitar decisões impulsivas.
Quanto maior o planejamento financeiro, menores as chances de transformar a compra do carro seminovo em uma dívida difícil de manter.
Encontre seu próximo carro seminovo na OLX! Compare ofertas e negocie com mais segurança e economia.
FAQ – Perguntas frequentes
Qual a taxa de juros hoje para financiamento de carros?
As taxas variam conforme perfil, banco, entrada, score e ano do veículo financiado pelo comprador.
Como saber se o juros do financiamento é abusivo?
Compare CET, parcelas, prazo e média do mercado antes de assinar qualquer contrato de financiamento.
Qual o banco com menor taxa de financiamento de veículos?
A menor taxa varia diariamente conforme campanhas, relacionamento bancário, score e perfil financeiro do comprador.
Qual é a taxa média de juros do Banco Central para financiamento de veículo?
A média varia mensalmente conforme economia, Selic, inadimplência e políticas atuais de crédito dos bancos.

A Equipe OLX é composta por pessoas reais que conhecem e escrevem sobre as diferentes categorias e universos que compõem o Dicas OLX.